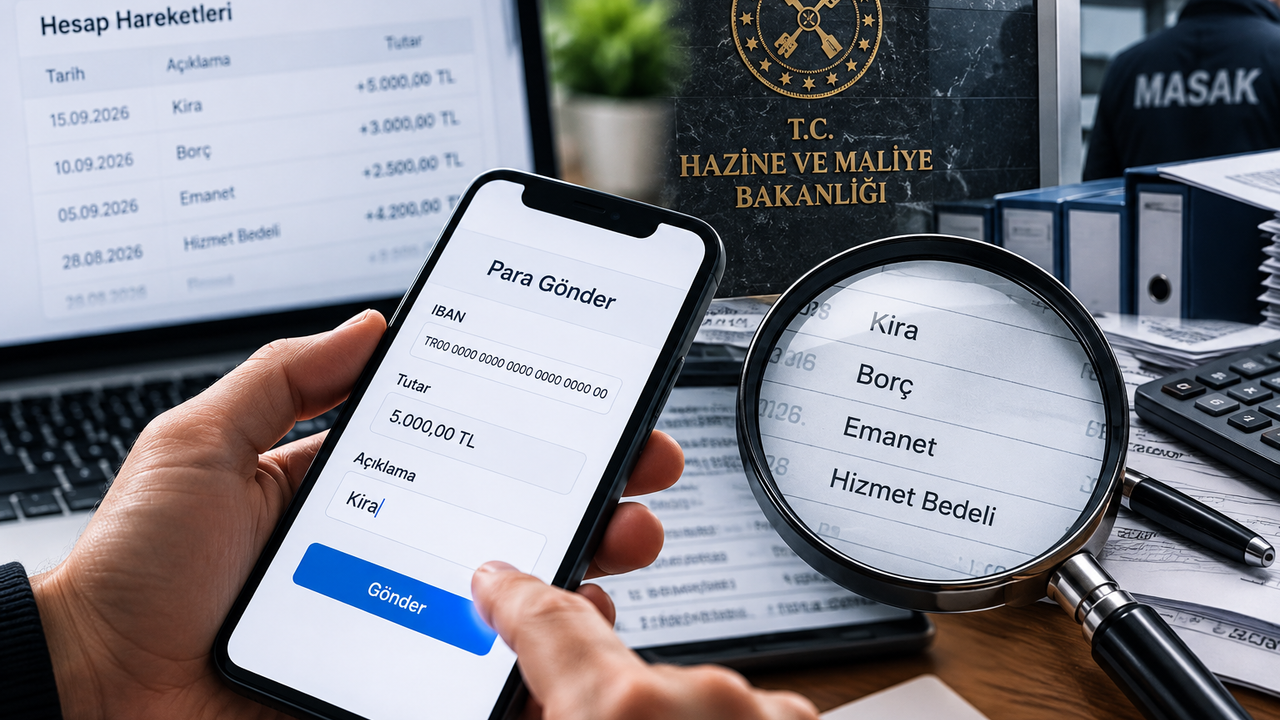
Banka hesapları üzerinden yapılan para transferlerinde dekontun açıklama bölümüne yazılan ifadeler, hem vergi incelemeleri hem de olası hukuki uyuşmazlıklar açısından önem taşıyor. Hazine ve Maliye Bakanlığı ile MASAK'ın kayıt dışı ekonomiyle mücadele kapsamında banka hareketlerini takip ettiği belirtilirken, özellikle düzenli ve ticari nitelik taşıyabilecek para girişleri dikkat çekiyor. Bu sebeple bazı kelimelerle gerçekleştirilen transferler de işlemin niteliğine göre incelemeye konu olabiliyor.
Günümüzde kira ödemelerinden alışverişe, borç işlemlerinden ticari ödemelere kadar çok sayıda para hareketi IBAN üzerinden gerçekleştiriliyor. Bankacılık işlemlerinin dijital ortamda kayıt altına alınması, geçmiş dönemlere ait hesap hareketlerinin de gerektiğinde incelenebilmesine olanak sağlıyor. Peki radarda olan ve incelenen kelimeler hangileri?
IBAN HESABINA PARA YOLLARKEN KULLANILAN HANGİ KELİMELER İNCELENİYOR?
Banka hesabına düzenli olarak "kira", "kira bedeli" veya benzeri açıklamalarla para yatırılması, kira gelirlerinin tespitinde kullanılabilecek veriler arasında bulunuyor.
Öğrenilen bilgilere göre, hesaplara kira açıklamasıyla düzenli şekilde gelen ödemeler ile mülk sahiplerinin vergi beyanları karşılaştırılabiliyor. Düzenli kira geliri görülmesine rağmen buna karşılık bir beyan bulunmaması halinde hesap sahibi açısından inceleme veya izaha davet süreci gündeme gelebiliyor.
DEKONT AÇIKLAMASINI BOŞ BIRAKMAK HUKUKİ SORUN YARATABİLİR
Para transferlerinde açıklama bölümünün boş bırakılması yalnızca vergi açısından değil, taraflar arasında daha sonra yaşanabilecek anlaşmazlıklarda da önem taşıyor.
Yargıtay kararlarına göre, açıklama yapılmadan gerçekleştirilen bazı banka transferleri mevcut bir borcun ödenmesi olarak değerlendirilebiliyor. Örneğin bir kişiye geri alınmak üzere borç para gönderildiğinde açıklamanın boş bırakılması, ileride paranın hangi amaçla gönderildiğinin ispatını güçleştirebilir.
"BORÇ" VE "EMANET" YAZMAK TEK BAŞINA YETERLİ OLMAYABİLİR!
Transfer açıklamasına "borç", "borç iadesi" veya "emanet" yazılması da işlemin otomatik olarak bu nitelikte kabul edileceği anlamına gelmiyor.
Özellikle bir hesaba farklı kişilerden ve sürekli biçimde bu tür açıklamalarla para gelmesi halinde işlemlerin gerçek niteliği araştırılabiliyor. Buna göre, söz konusu para hareketlerinin ticari faaliyetle bağlantılı olduğunun değerlendirilmesi durumunda geriye dönük vergi incelemesi gündeme gelebiliyor.
ÜRÜN VE HİZMET ÖDEMELERİ DE İZ BIRAKIYOR
IBAN üzerinden gerçekleştirilen ticari ödemelerde "ürün bedeli", "hizmet bedeli" veya sipariş numarası gibi açıklamalar işlemin hangi amaçla yapıldığını ortaya koyabiliyor.
Bu tür ödemelerin ticari faaliyet kapsamında olması halinde işletmenin fatura veya fiş düzenleme yükümlülüğü de önem kazanıyor. Banka hesabına giren paralar ile işletmenin kayıtları arasında uyumsuzluk bulunması vergi incelemesine neden olabiliyor.
YÜKSEK TUTARLI PARA TRANSFERLERİNDE AÇIKLAMAYA DİKKAT
Yüksek meblağlı ve olağan hesap hareketleriyle uyuşmayan transferler, bankaların uyum ve risk kontrollerine konu olabiliyor. Bu sebeple yüksek tutarlı bazı işlemlerde transferin amacının daha ayrıntılı şekilde belirtilmesinin istendiği ifade edilmekte.
Özellikle paranın kaynağının veya gönderilme nedeninin anlaşılmadığı işlemlerde bankalar ek bilgi ve belge talep edebiliyor. Şüpheli olarak değerlendirilen işlemler ise ilgili mevzuat kapsamında daha ayrıntılı kontrole tabi tutulabiliyor.
IBAN'DAN PARA GÖNDERİRKEN AÇIKLAMAYA NE YAZILMALI?
Banka transferlerinde en güvenli yaklaşım, para gönderme nedenini gerçeğe uygun ve açık şekilde belirtmek. Örneğin gerçekten borç veriliyorsa bunun borç verme işlemi olduğu, bir araç için ödeme yapılıyorsa ödemenin niteliği, eğitim gideri gönderiliyorsa bunun amacı açıklama bölümüne yazılabilir.
Ticari veya sözleşmeye bağlı işlemlerde ise varsa fatura numarası, sözleşme tarihi, sipariş numarası ya da işlemi tanımlamaya yardımcı olacak diğer bilgilerin açıklamaya eklenmesi daha sonra ortaya çıkabilecek uyuşmazlıklarda önem taşıyabilir.
Özetle, IBAN transferlerinde belirli bir kelimeyi yazmanın tek başına ceza anlamına geldiğini düşünmek yerine, açıklamanın yapılan işlemin gerçek niteliğini doğru biçimde yansıtmasına dikkat etmek gerekmekte.